Montrer le sommaire Cacher le sommaire
- Un tableau de bord inédit sur l’offre des fabricants de confiance
- 140 GWac de capacité pour 59 GWac de demande
- Une offre présente dans presque toute l’Union
- Une capacité théorique, pas une production garantie
- Un argument de poids face aux inquiétudes du secteur
- Ce que cela change pour les installateurs et les particuliers
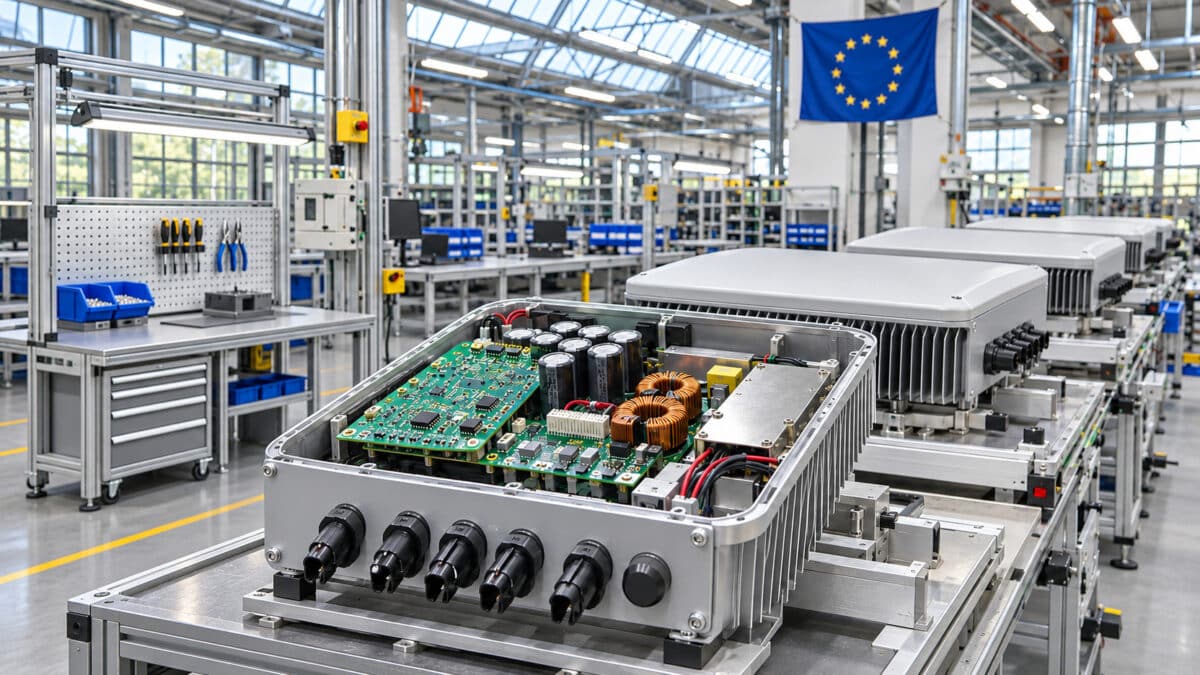
Pendant des années, l’argument a tourné en boucle dans la filière solaire : l’Europe ne pourrait pas se passer des onduleurs chinois, faute de fabricants capables de suivre. L’European Solar Manufacturing Council (ESMC), qui représente les industriels européens du solaire, vient de publier des chiffres qui prennent cette idée à contre-pied. Selon son nouveau European Inverter Dashboard, les fabricants européens et occidentaux jugés « de confiance » disposent d’une capacité suffisante pour couvrir plus de trois fois la demande annuelle de l’UE, et commercialisent des produits certifiés dans chacun des États membres.
La publication tombe à un moment stratégique. La Commission européenne a maintenu au 1er novembre 2026 l’échéance du retrait progressif des onduleurs de fournisseurs dits « à haut risque » dans les projets énergétiques qu’elle finance, alors qu’une partie du secteur doute encore que l’offre alternative soit au rendez-vous.
Un tableau de bord inédit sur l’offre des fabricants de confiance
L’outil, accessible en ligne, se présente comme le premier aperçu public fondé sur des données des capacités de fourniture des fabricants européens et d’autres producteurs considérés comme fiables. Il croise deux types d’informations. Une carte montre où dix entreprises membres de l’ESMC proposent des onduleurs certifiés, avec vente et assistance en langue locale, dans les 27 pays de l’UE, en Ukraine et en Afrique du Nord. Une seconde vue compare la capacité nominale des producteurs européens et occidentaux, tirée de l’enquête 2026 de l’ESMC sur les onduleurs photovoltaïques, à la demande enregistrée dans l’UE-27 en 2025.
Google s’allie à Engie pour son data center de l’Indre, avec de la chaleur gratuite envisagée pour le territoire
Batterie ATMOCE M-ELV : le CNPP la soumet à un essai feu extrême, sans explosion ni emballement thermique
Les données des entreprises sont anonymisées et présentées uniquement sous forme de décomptes. Pour Christoph Podewils, secrétaire général de l’ESMC, le message est limpide : on a longtemps répété à l’Europe qu’elle ne pouvait pas se passer des onduleurs fournis par des entreprises de pays à haut risque, et « les données démontrent le contraire ». Il l’affirme sans détour : « Les fabricants occidentaux sont prêts à livrer. »
140 GWac de capacité pour 59 GWac de demande
Le chiffre central est sans appel. Les fabricants basés dans l’UE déclarent une capacité nominale d’environ 140 GWac, quand la demande de l’UE-27 s’est établie autour de 59 GWac en 2025. En ajoutant des producteurs situés hors de l’UE, mais ni détenus ni contrôlés par des entités de pays à haut risque, la capacité atteint 212 GWac. L’ESMC précise que son enquête ne couvre qu’une partie de ces acteurs : le chiffre réel serait donc nettement plus élevé.
Le surplus se retrouve dans toutes les catégories de puissance, y compris le résidentiel, un segment où les marques chinoises sont pourtant très présentes chez les installateurs.
| Segment | Capacité des fabricants de confiance | Demande UE-27 (2025) |
|---|---|---|
| Résidentiel (onduleurs de chaîne, hybrides, micro-onduleurs) | Environ 30 GWac | 12 à 14 GWac |
| Commercial et industriel (onduleurs de chaîne) | 19 GWac | Environ 8 GWac |
| Onduleurs de chaîne pour grands projets C&I et centrales | 36 GWac | 30 GWac au maximum |
| Onduleurs centraux (plus de 500 kW) | 4 à 9 fois la demande (UE seule), 6 à 14 fois avec les autres pays occidentaux | Non détaillée |
| Total | 140 GWac (UE) et 212 GWac avec les producteurs occidentaux | Environ 59 GWac |
Les onduleurs centraux, utilisés dans les grandes centrales au sol, affichent l’écart le plus spectaculaire. Sur ce segment, la capacité de production de l’UE est quatre à neuf fois supérieure à la demande, et six à quatorze fois si l’on intègre les fournisseurs des autres pays occidentaux.
Une offre présente dans presque toute l’Union
Le tableau de bord ne se limite pas aux volumes. Il regarde aussi si les produits sont réellement commercialisés et soutenus localement, ce qui compte autant pour un installateur que la capacité d’une usine. Dans 26 des 27 États membres, au moins sept des dix entreprises interrogées font état d’une offre confirmée. En Italie, aux Pays-Bas et en Suède, les dix fabricants sont présents.
Une capacité théorique, pas une production garantie
Ces chiffres doivent toutefois être lus avec précaution, et l’ESMC le reconnaît elle-même. Le tableau de bord indique une capacité maximale théorique, pas une prévision de marché. La capacité nominale ne correspond pas au volume réellement produit, une partie des lignes sert aussi aux onduleurs de stockage par batterie et aux systèmes de conversion de puissance (PCS), et certains fournisseurs ne réservent qu’une fraction de leur production au marché européen.
Il faut aussi garder en tête que l’ESMC est une organisation professionnelle qui défend les fabricants européens. Ses estimations ne sont pas isolées pour autant. S&P Global Energy, cité par l’ESMC dans une précédente communication, évalue la capacité européenne de production d’onduleurs à environ 104 GWac, un niveau qui reste lui aussi bien supérieur à la demande. Les analystes de PV Tech Research font un constat voisin mais en soulignent le revers : les capacités européennes augmentent pendant que le taux d’utilisation des usines recule, signe que les industriels peinent à transformer leurs lignes de production en parts de marché face à des concurrents chinois moins chers.
Autrement dit, la difficulté de l’Europe n’est peut-être pas tant de savoir produire que de vendre au bon prix.
Un argument de poids face aux inquiétudes du secteur
Le calendrier de cette publication n’a rien d’anodin. Au printemps 2026, la Commission européenne a décidé de couper les financements européens aux projets solaires, éoliens et de stockage utilisant des onduleurs de fournisseurs à haut risque, une catégorie qui vise en premier lieu la Chine. Elle a ensuite maintenu l’échéance du 1er novembre pour le retrait progressif de ces équipements, malgré les demandes de report d’investisseurs et d’acteurs de l’énergie. Nous revenions sur les raisons de ce durcissement dans notre article consacré à l’offensive de l’Europe, de Washington et de Londres contre les onduleurs solaires chinois.
En juillet, 36 entreprises et investisseurs avaient écrit à Ursula von der Leyen pour alerter sur un risque de hausse des coûts et de retards de projets, estimant que l’offre européenne ne suffirait pas à remplacer rapidement les équipements chinois. Selon une analyse de Wood Mackenzie, la mesure toucherait environ 14 % de la demande photovoltaïque européenne prévue entre 2026 et 2030, soit plus de 28 GWdc d’onduleurs. L’enjeu est considérable : en 2023, environ 70 % des onduleurs installés en Europe provenaient de Chine.
Le tableau de bord de l’ESMC répond directement à ces objections. Il ne règle ni la question des prix ni celle des délais de montée en cadence, mais il affaiblit sérieusement l’idée d’une pénurie structurelle d’alternatives. Et le débat pourrait bientôt dépasser les seuls projets subventionnés : un groupe d’experts de la Commission recommande déjà de restreindre ces équipements jusque dans l’onduleur installé sur le toit des particuliers et les batteries domestiques.
Ce que cela change pour les installateurs et les particuliers
MaPrimeRénov’ et CEE menacés : ce que les candidats préparent pour vos travaux de rénovation
LONGi Hi-MO X12 : le panneau solaire sans soudure qui atteint 25,72 % de rendement
Dans l’immédiat, les restrictions européennes visent les projets bénéficiant de fonds de l’UE : un particulier qui équipe sa toiture n’est pas directement concerné. Mais la tendance réglementaire est nette, et la cybersécurité des équipements connectés s’invite de plus en plus dans les choix de matériel. Pour les installateurs, l’intérêt du tableau de bord est très concret : il permet de vérifier que des alternatives certifiées, accompagnées d’un service local, existent bien dans leur pays.
La bataille des onduleurs ne se jouera donc plus seulement sur la capacité de production. Elle se jouera sur le prix, la qualité du service et la confiance accordée à des équipements qui pilotent, souvent à distance, une part croissante de la production électrique européenne.