Montrer le sommaire Cacher le sommaire
Pourquoi l’industrie éolienne européenne était-elle en difficulté ?
Pour comprendre l’ampleur du rebond, il faut se souvenir de ce qu’a traversé le secteur entre 2022 et 2024. Les fabricants d’éoliennes ont subi de plein fouet une conjonction de facteurs particulièrement défavorables. L’inflation sur les matières premières a fait flamber le coût de l’acier, du cuivre et des matériaux composites nécessaires à la fabrication des pales et des nacelles. Parallèlement, les délais d’obtention des permis de construire se sont allongés dans plusieurs pays européens, créant des décalages entre les commandes signées et les installations effectives.
Le résultat a été brutal : des pertes importantes chez les principaux acteurs de la filière, des reports de projets, et un ralentissement préoccupant des nouvelles capacités installées en Europe. En 2024, le continent n’installait que 19 gigawatts de nouvelles éoliennes, là où les objectifs climatiques en exigeaient au moins 32 par an pour tenir la trajectoire 2030.
Un retournement spectaculaire en 2026
Ce qui se passe depuis le début de 2026 ressemble à un vrai retournement de cycle. Vestas, le leader danois et premier fabricant mondial de turbines, vient de publier des résultats pour le premier semestre 2026 qui ont stupéfait les analystes. Son chiffre d’affaires a progressé de 26 % par rapport à la même période en 2025, et son bénéfice net a bondi de 34 millions d’euros à 285 millions d’euros sur six mois. Dans le même temps, ses nouvelles commandes enregistrées ont augmenté de 67 % au deuxième trimestre, signe que les développeurs de parcs éoliens croient à nouveau fermement dans l’avenir de la filière.
Terres rares : comment l’Europe a sélectionné 46 projets stratégiques pour ne plus dépendre de la Chine ?
Baisse de la TVA, arrêt du photovoltaïque : ce que le programme énergie du RN changerait pour les ménages
Pour donner une idée de ce que représente ce chiffre : 61 % de commandes supplémentaires, c’est des centaines d’éoliennes supplémentaires déjà contractualisées, qui seront installées en Europe dans les deux à quatre prochaines années. Chaque turbine moderne produit en moyenne entre 10 et 15 millions de kilowattheures par an, soit la consommation annuelle de plusieurs milliers de foyers.
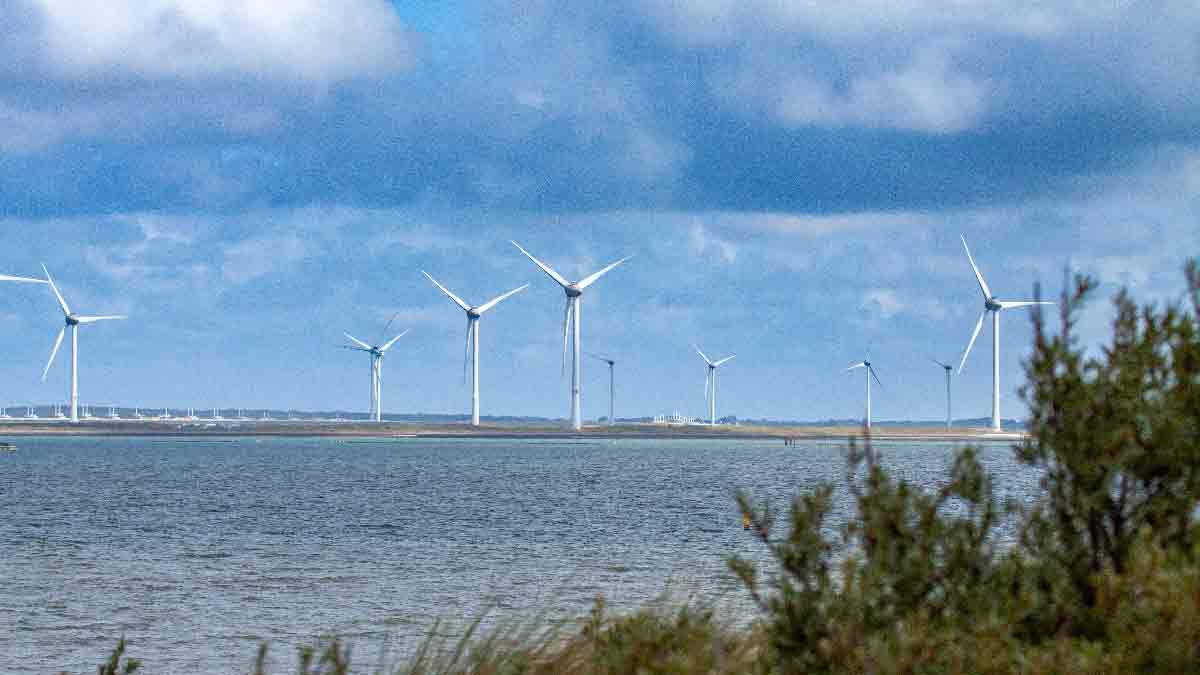
Vestas n’est pas un cas isolé. L’ensemble de la filière européenne retrouve des couleurs, portée par une stabilisation des coûts des matières premières, une simplification progressive des procédures d’autorisation dans plusieurs pays, et une demande toujours plus forte en électricité décarbonée. L’Europe a désormais pour objectif d’atteindre 151 gigawatts supplémentaires de capacité éolienne entre 2026 et 2030.
Ce que cette reprise signifie pour le mix électrique français
La France occupe une position particulière dans ce tableau. Longtemps à la traîne sur l’éolien par rapport à l’Allemagne, au Royaume-Uni ou au Danemark, elle amorce depuis 2025 une accélération réelle. L’éolien en mer progresse avec les parcs de Saint-Brieuc, Fécamp ou encore Yeu-Noirmoutier désormais opérationnels. Et la prochaine session d’appels d’offres éolien terrestre, attendue en septembre 2026, représente 800 mégawatts supplémentaires à attribuer.
Ce qui compte pour vous, c’est ce que produit réellement cette filière sur le réseau. En France, l’éolien représente aujourd’hui environ 17 % du mix électrique, et chaque nouveau gigawatt installé contribue à réduire les heures durant lesquelles le réseau doit recourir à des sources plus coûteuses ou plus carbonées pour équilibrer l’offre et la demande. C’est précisément lors de ces heures-là que les prix de gros de l’électricité s’envolent, et que la pression sur les tarifs réglementés s’intensifie.
Et pour votre facture d’électricité, concrètement ?
Le lien entre la santé de l’industrie éolienne et votre facture n’est pas immédiat, mais il est réel. Plus l’Europe installe de capacités éoliennes et solaires à grande échelle, plus le prix moyen de production de l’électricité sur les marchés de gros tend à baisser aux heures de forte production renouvelable. C’est ce phénomène qui explique en partie les prix négatifs sur le marché spot, devenus de plus en plus fréquents en France les jours de grand vent ou de fort ensoleillement.
Pourquoi le PDG d’Ecosia tacle le nucléaire français alors que l’Allemagne est 15 fois plus polluante ?
Pompe à chaleur : pourquoi MaPrimeRénov’ pourrait disparaître dès janvier 2027 ?
Pour vous, propriétaire ou locataire, ce mouvement de fond a deux implications concrètes. La première est tarifaire : une filière éolienne robuste et en croissance contribue à modérer la pression à la hausse sur les prix de l’électricité à moyen terme, même si d’autres facteurs comme le TURPE ou le mécanisme de capacité peuvent temporairement contrebalancer cet effet. La seconde est plus directe : si vous êtes équipé de panneaux solaires ou envisagez de l’être, une production renouvelable abondante sur le réseau renforce la pertinence de l’autoconsommation. Quand les prix de marché sont bas, vendre son surplus ne rapporte presque rien. Consommer ce que l’on produit, en revanche, reste toujours aussi rentable.
Ce rebond de l’éolien européen n’est pas qu’une bonne nouvelle pour les actionnaires des grands fabricants de turbines. C’est un signal que la transition énergétique reprend de la vitesse après un ralentissement inquiétant, et que les fondements d’un système électrique moins dépendant des énergies fossiles sont bien en train de se construire. Pour votre foyer, cela se traduira progressivement dans la structure de votre facture, dans la qualité de l’air que vous respirez, et dans la résilience d’un réseau qui doit absorber des étés de plus en plus exigeants.