Montrer le sommaire Cacher le sommaire
- Les renouvelables, une assurance contre les chocs fossiles
- Le photovoltaïque porte les trois quarts de la croissance
- Une carte mondiale du solaire qui se redessine
- Aux États-Unis, les data centers dopent le solaire
- Réseaux et stockage, le prochain goulet d’étranglement
- Et en France, ce que cette tendance change
- Une transition qui change de nature
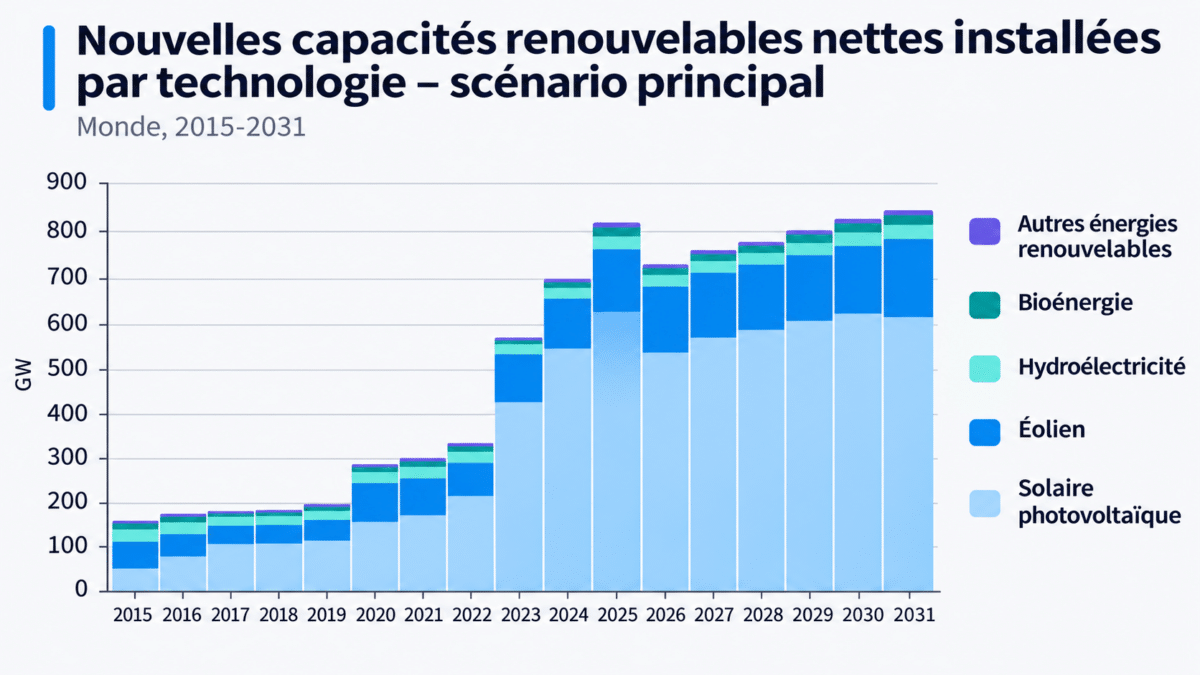
Les perturbations dans le détroit d’Ormuz n’ont pas seulement secoué les marchés du pétrole et du gaz. Elles ont aussi changé la façon dont les États regardent leurs panneaux solaires. Dans son rapport annuel Renewables 2026, publié le 6 novembre, l’Agence internationale de l’énergie (AIE) prévoit l’installation de près de 4 800 GW de nouvelles capacités renouvelables dans le monde entre 2026 et 2031, soit 57 % de plus qu’au cours des six années précédentes.
Le moteur de cette accélération n’est plus seulement climatique. Pour l’AIE, la crise énergétique et les tensions sur les approvisionnements fossiles ont fait des renouvelables un outil de sécurité énergétique : une électricité produite sur le territoire, qui réduit l’exposition aux importations de combustibles et à la volatilité de leurs prix. Un argument qui parle autant aux gouvernements qu’aux ménages qui scrutent leur facture.
Midterms américaines : pourquoi la victoire démocrate fait bondir le solaire et chuter les data centers
Data centers : leur consommation électrique en Île-de-France pourrait presque quintupler d’ici 2035
Les renouvelables, une assurance contre les chocs fossiles
L’effet est déjà mesurable. Selon l’AIE, sans le développement des renouvelables engagé depuis 2010, la consommation mondiale de combustibles fossiles aurait été environ 8 % plus élevée en 2025. Les renouvelables ont notamment évité une consommation de gaz naturel équivalente à 11 % de la demande mondiale, ainsi que près de 2,4 millions de barils équivalent pétrole par jour.
Autrement dit, chaque mégawatt solaire ou éolien installé ces quinze dernières années représente du gaz et du pétrole que les pays n’ont pas eu à acheter au prix fort. Dans un contexte où les marchés fossiles restent nerveux, l’argument de la souveraineté pèse désormais aussi lourd que celui du climat dans les décisions d’investissement.
Le photovoltaïque porte les trois quarts de la croissance
Le solaire photovoltaïque confirme sa domination. Il devrait représenter plus des trois quarts de l’augmentation des capacités renouvelables mondiales d’ici 2031. L’AIE anticipe environ 2 075 GW de centrales au sol et 1 530 GW de solaire distribué, qu’il s’agisse de toitures résidentielles, commerciales et industrielles ou d’installations hors réseau.
Les raisons de ce succès sont connues : des coûts compétitifs, des délais de construction courts et une acceptabilité généralement meilleure que celle d’autres infrastructures énergétiques. Quand il faut mettre rapidement des capacités en service, le solaire devient la technologie privilégiée de nombreux développeurs.
Le rapport souligne aussi un basculement moins visible : la croissance ne vient plus seulement des grands producteurs d’électricité. Les ménages et les petites entreprises pèsent de plus en plus, en particulier là où le réseau est peu fiable et l’énergie chère. Selon l’AIE, les nouvelles installations solaires en toiture ont amélioré l’accès ou la qualité de l’électricité pour au moins 70 millions de ménages depuis 2022.
| Indicateur | Prévision de l’AIE |
|---|---|
| Nouvelles capacités renouvelables 2026-2031 | Près de 4 800 GW (+57 %) |
| Solaire au sol | Environ 2 075 GW |
| Solaire distribué (toitures, hors réseau) | Environ 1 530 GW |
| Part des renouvelables dans l’électricité mondiale en 2031 | Près de 45 %, contre environ un tiers aujourd’hui |
| Stockage derrière le compteur en 2031 | Plus de 670 GWh, près de six fois plus qu’aujourd’hui |
| Projets avancés en attente de raccordement | Environ 3 000 GW |
Une carte mondiale du solaire qui se redessine
Autre enseignement majeur : la géographie du marché se diversifie. Pour la première fois, les capacités ajoutées dans les économies émergentes et en développement hors Chine devraient être comparables à celles des économies avancées sur 2026-2031. L’Inde devient le deuxième marché mondial. L’Asie du Sud-Est, le Moyen-Orient et l’Afrique devraient presque tripler leur rythme d’installation par rapport aux six années précédentes, et l’Afrique subsaharienne ajouterait à elle seule plus de 120 GW, de quoi presque doubler son parc actuel.
La Chine reste de très loin le premier marché mondial, mais sa part dans la croissance recule, de plus de 60 % en 2025 à environ 53 % sur la période. Le changement de politique de soutien au photovoltaïque chinois a nettement ralenti les nouvelles installations en 2026, un recul que l’AIE juge largement compensé par l’accélération observée ailleurs.
Aux États-Unis, les data centers dopent le solaire
Les États-Unis font l’objet de l’une des plus fortes révisions du rapport. L’AIE relève ses prévisions de près de 40 % et table désormais sur environ 314 GW de nouvelles capacités entre 2026 et 2031, dont près de 90 % en photovoltaïque.
La raison tient en deux mots : data centers. Face à la croissance rapide de leur consommation électrique, le couple solaire et batteries dispose d’un avantage décisif : il se déploie bien plus vite qu’une centrale thermique, alors que les délais de livraison des turbines à gaz restent longs. Les serveurs de l’intelligence artificielle deviennent ainsi un accélérateur inattendu du solaire américain.
Réseaux et stockage, le prochain goulet d’étranglement
Cette accélération a un revers. En 2031, les renouvelables devraient fournir près de 45 % de l’électricité mondiale, le solaire et l’éolien dépassant ensemble 28 % de la production. Dans 17 pays, les renouvelables variables représenteraient plus de la moitié du mix électrique.
L’enjeu se déplace donc de la production vers l’intégration : réseaux, stockage et flexibilité de la consommation. Environ 3 000 GW de projets renouvelables et de stockage à un stade avancé attendent déjà leur raccordement dans le monde. Pour l’AIE, l’investissement dans les réseaux doit désormais suivre le rythme des nouvelles capacités.
Le stockage par batteries est appelé à jouer un rôle central. Les projets hybrides associant solaire, éolien et batteries peuvent déjà produire une électricité à moins de 75 dollars le MWh dans de nombreuses régions, avec une production plus pilotable. Le stockage derrière le compteur, celui installé chez les particuliers et dans les entreprises, pourrait quant à lui être multiplié par près de six pour dépasser 670 GWh en 2031.
Et en France, ce que cette tendance change
La France avance à un rythme plus mesuré. Selon le service statistique du ministère de la Transition écologique, le parc photovoltaïque atteignait 34,0 GW au 30 juin 2026. La troisième programmation pluriannuelle de l’énergie (PPE3), publiée en février, fixe un objectif de 48 GW en 2030, puis une fourchette de 55 à 80 GW en 2035, des ambitions revues à la baisse par rapport aux premières versions du texte.
Pourquoi le réseau électrique français anticipe déjà le risque d’une vague de froid ?
Gaz : les stocks européens au plus bas TotalEnergies alerte sur un hiver sous tension
Pour les particuliers, la logique décrite par l’AIE se retrouve pourtant à petite échelle. Depuis le 5 juin 2026, le surplus injecté sur le réseau n’est plus racheté que 1,1 c€/kWh HT pour les nouvelles installations jusqu’à 100 kWc, alors que l’électricité achetée au réseau coûte autour de 21 c€/kWh, comme nous le détaillions dans notre article sur la fin des aides à la revente. Produire pour consommer soi-même, et stocker pour décaler sa consommation, devient le cœur du calcul. Une version domestique de la sécurité énergétique que les États recherchent à grande échelle. Notre guide des aides pour les panneaux solaires fait le point sur les dispositifs encore mobilisables.
Une transition qui change de nature
Le message de l’AIE est limpide : la dynamique mondiale des renouvelables s’élargit et s’accélère, portée par une préoccupation très concrète, ne plus dépendre des soubresauts du pétrole et du gaz. Mais la prochaine phase ne se jouera plus seulement sur le nombre de panneaux et d’éoliennes installés. Elle dépendra autant de la capacité à construire des réseaux, à déployer du stockage et à piloter la consommation. Produire son électricité est devenu facile, l’acheminer et l’utiliser au bon moment sera le vrai défi des six prochaines années.