Montrer le sommaire Cacher le sommaire
- Un appel d’offres de 500 MW où le prix décidera presque tout
- Le M₀ non pondéré, un détail technique aux effets très concrets
- Le photovoltaïque face à sa propre cannibalisation
- Le repowering éolien, un concurrent redoutable
- Une neutralité qui pourrait inverser le rapport de force
- Un premier test grandeur nature en 2027
Depuis leur lancement, les appels d’offres technologiquement neutres étaient presque devenus une chasse gardée du photovoltaïque au sol. Lors de la quatrième période de l’AO PPE2 Neutre, tous les dossiers retenus venaient de cette filière, pour un prix moyen pondéré de 74,13 €/MWh. Cette domination pourrait ne pas survivre à 2027.
Dans sa délibération du 5 novembre 2026, publiée le 16 novembre, la Commission de régulation de l’énergie (CRE) rend un avis favorable au cahier des charges de la première période de l’AO PPE3 Neutre. Le texte modifie en profondeur la façon dont les lauréats seront rémunérés. Sur le papier, la règle est la même pour tout le monde. Dans les faits, elle pèse beaucoup plus lourd sur le solaire que sur l’éolien.
Un appel d’offres de 500 MW où le prix décidera presque tout
Le lancement de cette première période est prévu en janvier 2027. Elle porte sur 500 MW/MWc et reste ouverte au photovoltaïque, à l’éolien terrestre et à l’hydroélectricité en métropole continentale. Le prix plafond est fixé à 100 €/MWh, un niveau que la CRE juge adapté. Selon pv magazine, le prix représentera environ 95 % de la notation des offres.
Jusqu’à 9 ans d’attente pour un projet renouvelable : Bruxelles veut couper court
Contrats solaires S21 : au Sénat, le front contre la baisse rétroactive des tarifs s’élargit
Certaines évolutions avantagent même le solaire. Le cahier des charges supprime la distinction entre types de terrains d’implantation et assouplit les contraintes de puissance maximale des projets photovoltaïques. La CRE approuve ces deux mesures au nom de la neutralité technologique. Mais elles pèsent peu face au changement principal du texte : la nouvelle référence de prix.
Le M₀ non pondéré, un détail technique aux effets très concrets
Les lauréats bénéficient d’un complément de rémunération. Le producteur vend son électricité sur le marché, puis l’État lui verse la différence entre son tarif de référence et un prix de marché de référence, le M₀. Si ce prix de marché dépasse le tarif, c’est le producteur qui reverse la différence.
Jusqu’ici, le M₀ du photovoltaïque et celui de l’éolien terrestre étaient pondérés par le profil de production de chaque filière. Quand toutes les centrales solaires produisaient en même temps et faisaient baisser les prix de midi, le M₀ solaire baissait aussi, et le complément versé par l’État compensait cette perte de valeur.
Avec le M₀ non pondéré, la référence devient une simple moyenne des prix spot positifs, identique pour toutes les technologies. L’écart entre le prix moyen du marché et le prix réellement capté par une centrale reste désormais à la charge du producteur. Exemple théorique : si le prix moyen mensuel atteint 60 €/MWh mais qu’un parc solaire ne capte que 40 €/MWh, ces 20 €/MWh de différence sortent maintenant de sa poche.
Le photovoltaïque face à sa propre cannibalisation
C’est là que le bât blesse pour le solaire. Sa production se concentre sur les heures centrales de la journée. Plus le parc installé grossit, plus il fait chuter les prix pendant ces heures-là, c’est le phénomène de cannibalisation. Chaque nouveau mégawatt solaire réduit un peu plus la valeur de l’électricité produite par tous les autres.
Ce risque se paie à plusieurs niveaux. Les frais d’agrégation pourraient augmenter et le coût de financement des projets grimper. Des revenus moins prévisibles pourraient aussi pousser les banques à exiger davantage de fonds propres. Le développeur devra intégrer dans son prix d’offre le coût de cette décote, ce qui renchérit mécaniquement sa proposition dans un appel d’offres noté presque uniquement sur le prix.
La parade existe : le stockage. Une batterie permet de décaler une partie de la production vers les heures où l’électricité vaut plus cher. La CRE l’assume clairement, puisqu’elle estime que le M₀ non pondéré favorise les projets couplant production et stockage. Elle recommande aussi un plancher de rémunération, pour que les producteurs ne reversent jamais plus que ce qu’ils gagnent sur le marché, ainsi qu’une franchise limitée aux deux premières heures de prix négatifs de la journée. Reste que l’hybridation demande un investissement supplémentaire, que tous les projets ne pourront pas absorber sous un plafond de 100 €/MWh.
Le repowering éolien, un concurrent redoutable
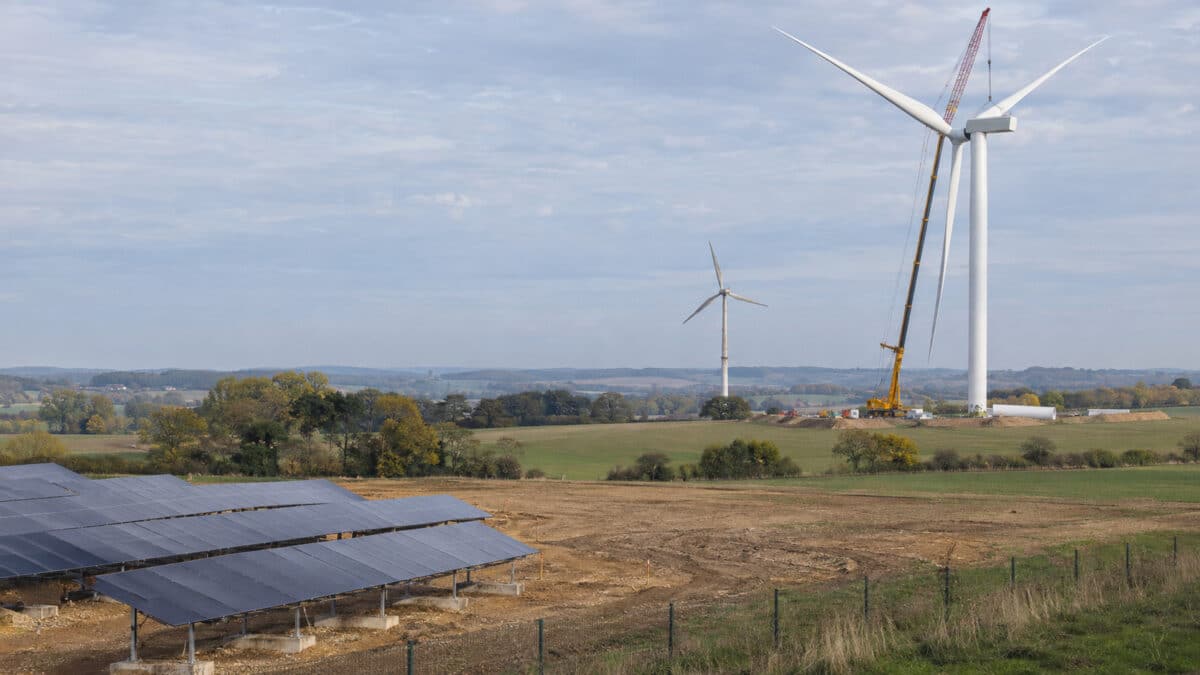
Face à un solaire fragilisé, l’éolien terrestre arrive avec un atout : le repowering, c’est-à-dire le remplacement des turbines d’un parc existant par des machines plus puissantes. Ces projets profitent d’un site déjà connu, d’accès et d’un raccordement en place, d’un gisement de vent mesuré depuis des années et d’une partie des démarches administratives déjà réalisée.
Les derniers appels d’offres éoliens montrent l’ampleur de cet avantage. Lors de la onzième période de l’AO PPE2 Éolien terrestre, le repowering pesait 27 % de la puissance déposée mais environ deux tiers de la puissance retenue. Le taux de sélection atteignait 83 % pour ces projets, contre 16 % pour les autres. Leur prix moyen pondéré s’établissait à 76,84 €/MWh, contre 85,26 €/MWh pour les projets neufs. Lors de la douzième période, près d’un tiers de la puissance retenue concernait encore des parcs renouvelés.
Ces chiffres sont à nuancer. La CRE observe que deux acteurs concentrent environ deux tiers des volumes retenus en repowering, et que ces projets bénéficient de vitesses de vent supérieures à la moyenne. Mais la PPE3 prévoit noir sur blanc que le renouvellement des parcs existants sera « privilégié et facilité ».
Une neutralité qui pourrait inverser le rapport de force
L’éolien n’échappe pas entièrement à la cannibalisation, mais sa production se répartit sur le jour, la nuit et surtout l’hiver, quand l’électricité vaut plus cher. Passer d’un M₀ pondéré à une moyenne simple le pénalise donc beaucoup moins que le solaire, voire l’avantage selon les mois.
Le contraste avec les appels d’offres précédents est frappant. Lors de la troisième période de l’AO PPE2 Neutre, le photovoltaïque au sol avait décroché 35 des 38 dossiers retenus, soit environ 93 % de la puissance, contre seulement trois projets éoliens. Sous l’ancien régime, le solaire était protégé de sa propre cannibalisation. Ce n’est plus le cas.
TVA à 5,5 % sur le solaire : le critère grêle RG5 pourrait rebattre les cartes des installateurs
Solaire thermique : l’État publie enfin son plan de relance, mais oublie le chéquier
Pour la CRE, le M₀ non pondéré améliore la comparabilité des offres et réduit le risque budgétaire supporté par l’État. L’argument se tient pour les finances publiques. Pour un développeur solaire sans batterie, en revanche, la neutralité affichée cache désormais un handicap structurel.
Un premier test grandeur nature en 2027
La première période de l’AO PPE3 Neutre servira de juge de paix. Si la tendance observée dans les appels d’offres éoliens se confirme, les projets de renouvellement pourraient capter une large part des 500 MW, au détriment du photovoltaïque non équipé de stockage. Pour les développeurs solaires, l’équation est désormais claire : intégrer le coût de la cannibalisation dans leur prix, ou investir dans des batteries pour y échapper.