Montrer le sommaire Cacher le sommaire
Reste à choisir l’outil pour comparer les offres. Certains acteurs se limitent à un simulateur en ligne qui affiche une estimation. D’autres adossent cette simulation à un accompagnement par courtier, capable de négocier le taux et les garanties. Entre une banque traditionnelle, un spécialiste du crédit et une plateforme digitale, le parcours, les délais et les frais divergent fortement.
Neuf outils de rachat de crédit méritent qu’on s’y arrête. Chacun cible un profil ou un besoin différent : rapidité de déblocage, périmètre de crédits éligibles, présence d’un conseiller dédié ou absence de frais de dossier.
Classement des 9 meilleurs outils comparatifs de rachat de crédit
| # | Outil | À retenir |
| 1 | Bourse des crédits | Courtage avec étude personnalisée et comparaison multi-organismes, réduction annoncée de 20 à 50 % sur les mensualités |
| 2 | Younited | Parcours 100 % digital avec réponse définitive sous 24 h et versement instantané via Open Banking |
| 3 | CAFPI | Courtier actif depuis 1971 avec calculette interactive et 39 625 avis pour une note de 4,7/5 |
| 4 | BNP Paribas | Simulateur intégré à l’écosystème bancaire complet, avec conseillers joignables en agence et en ligne |
| 5 | Cofidis | Zéro frais de dossier, TAEG fixe et trois distinctions relation client consécutives |
| 6 | La Banque Postale | Regroupement simple pour clients particuliers, avec prêt personnel 2en1 et assurance facultative |
| 7 | Oney | Rachat jusqu’à 2 500 000 € via Partners Finances, avec 25 ans d’expertise revendiquée |
| 8 | CSF | Simulateur structuré en quatre étapes couvrant consommation, immobilier ou les deux |
| 9 | My Money Bank | Spécialiste du rachat incluant le crédit immobilier, conseiller unique dédié au dossier |
Bourse des crédits
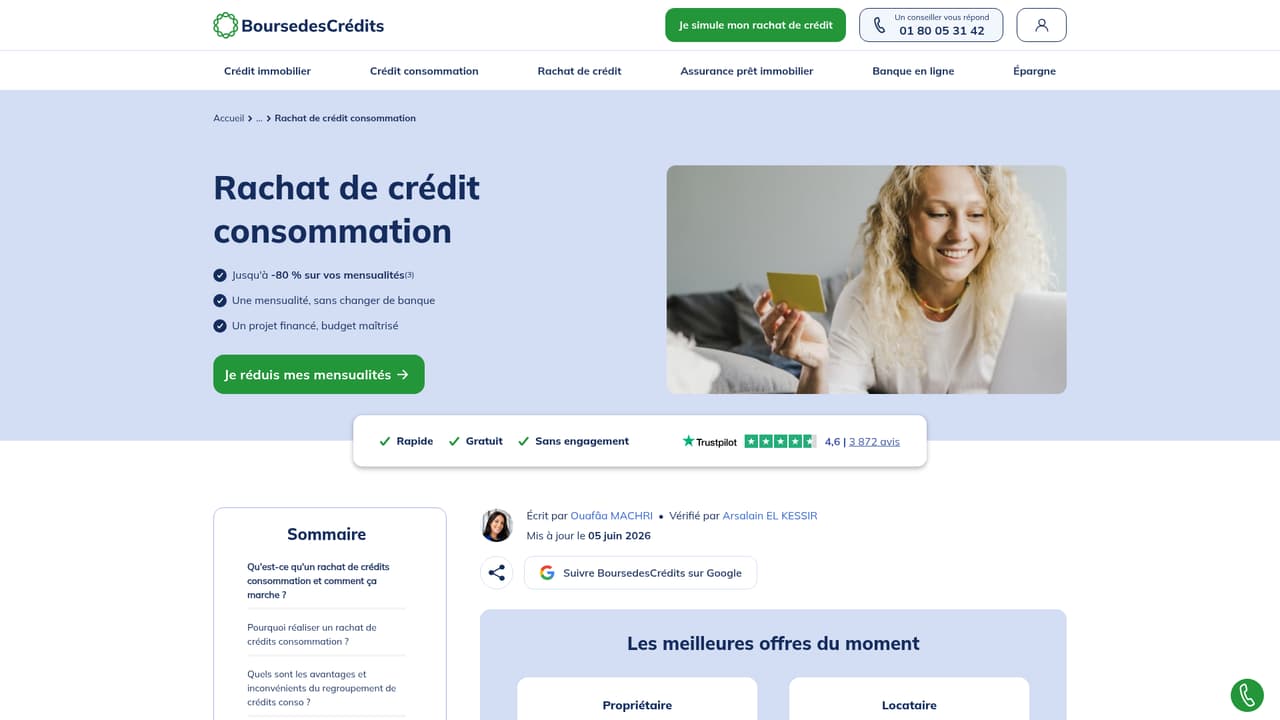
Bourse des crédits fonctionne comme un courtier en rachat de crédit. Le simulateur gratuit génère des offres personnalisées, puis un expert prend le relais pour négocier auprès de plusieurs organismes. Bourse des crédits insiste plus que les autres sur la prévention du surendettement, avec une vérification d’identité renforcée et des conseils proactifs dès l’étude du dossier.
Ce que risque les propriétaires après l’incendie d’un parc solaire dans les Landes
Tarif préférentiel EDF : 300 000 salariés en grève pour défendre un avantage vieux de 75 ans
Le périmètre de crédits éligibles couvre le prêt personnel, le crédit renouvelable, le prêt auto, le crédit travaux, le découvert bancaire et même certaines dettes familiales. Vous pouvez intégrer au regroupement une enveloppe de trésorerie complémentaire pour financer un projet sans souscrire un crédit de plus.
Les courtiers répondent du lundi au vendredi de 8 h à 20 h et le samedi de 8 h à 17 h, avec possibilité de rappel immédiat. Une fois le dossier complet déposé, comptez entre 48 heures et 10 jours ouvrés pour l’étude, puis 7 à 15 jours pour le déblocage des fonds. La réduction mensuelle annoncée se situe entre 20 et 50 %.
L’étude s’adapte à des profils variés : salariés, entrepreneurs, familles monoparentales. Cette largeur de cible distingue Bourse des crédits des plateformes purement digitales comme Younited, qui privilégient la vitesse sur la personnalisation du conseil. Un emprunteur qui veut comparer plusieurs offres négociées sans démarcher chaque organisme lui-même y trouvera un intermédiaire structuré. Si vous cherchez au contraire un déblocage en quelques heures sans échange téléphonique, le parcours reste plus classique qu’une fintech.
Younited
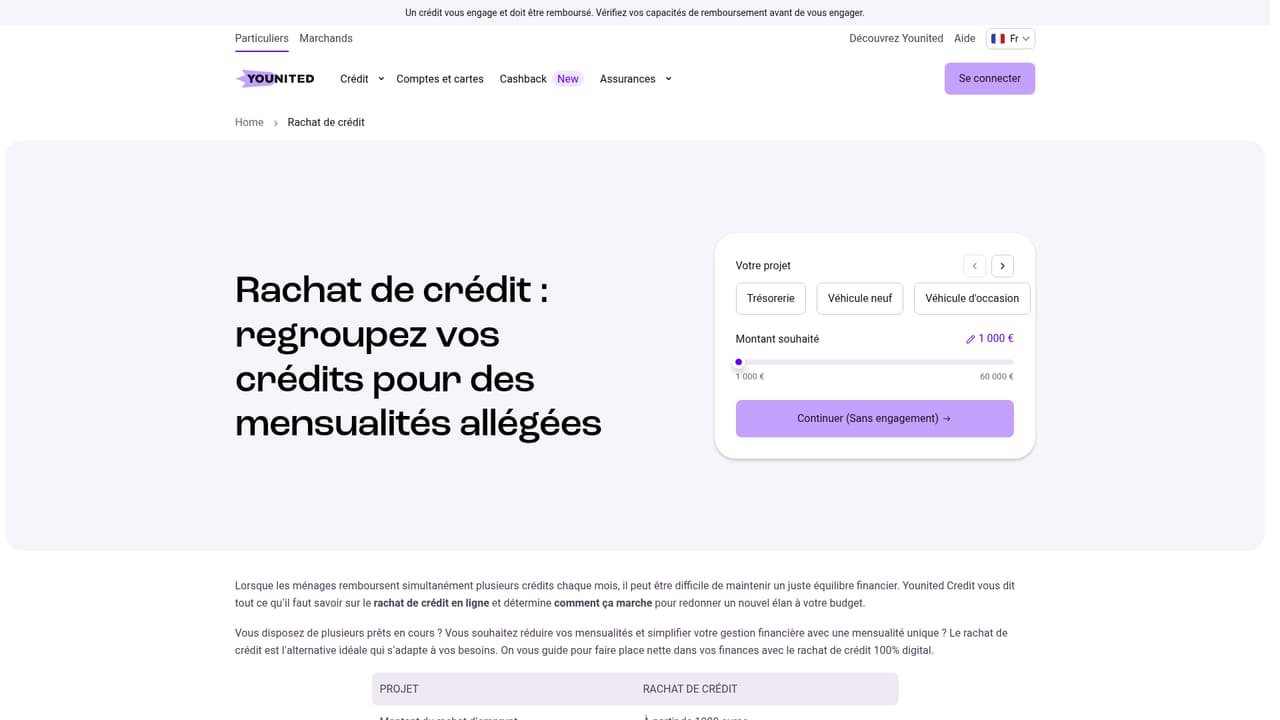
Younited affiche le délai le plus court de cette sélection : réponse définitive sous 24 heures ouvrées après validation, et versement instantané grâce à la connexion bancaire Open Banking. Tout se déroule en ligne, de la simulation à la signature électronique du contrat.
Le simulateur délivre une réponse de principe immédiate. Vous renseignez vos crédits en cours (minimum deux, idéalement trois), vos revenus et vos charges fixes, puis la plateforme calcule votre future mensualité unique. Younited se charge ensuite de rembourser vos anciens prêts et d’établir le nouveau contrat. Vous suivez chaque étape depuis votre espace personnel.
Le modèle économique repose sur une communauté d’investisseurs professionnels, pas sur un réseau bancaire traditionnel. Plus d’un million de projets financés sont revendiqués par la plateforme. Les crédits accordés sont amortissables, à taux fixe, ce qui exclut le crédit renouvelable du nouveau contrat même s’il figurait parmi les prêts regroupés.
La réduction de mensualité peut atteindre 60 %, chiffre communiqué par l’éditeur. Les crédits éligibles couvrent la consommation, l’auto, l’immobilier, le renouvelable et les travaux. L’équipe reste joignable par téléphone, chat et formulaire, mais le cœur du parcours reste digital. Younited convient à un emprunteur à l’aise avec le numérique et pressé d’obtenir une réponse. Un profil complexe (entrepreneur, dettes familiales) trouvera sans doute plus d’accompagnement chez un courtier comme Bourse des crédits ou CAFPI.
CAFPI
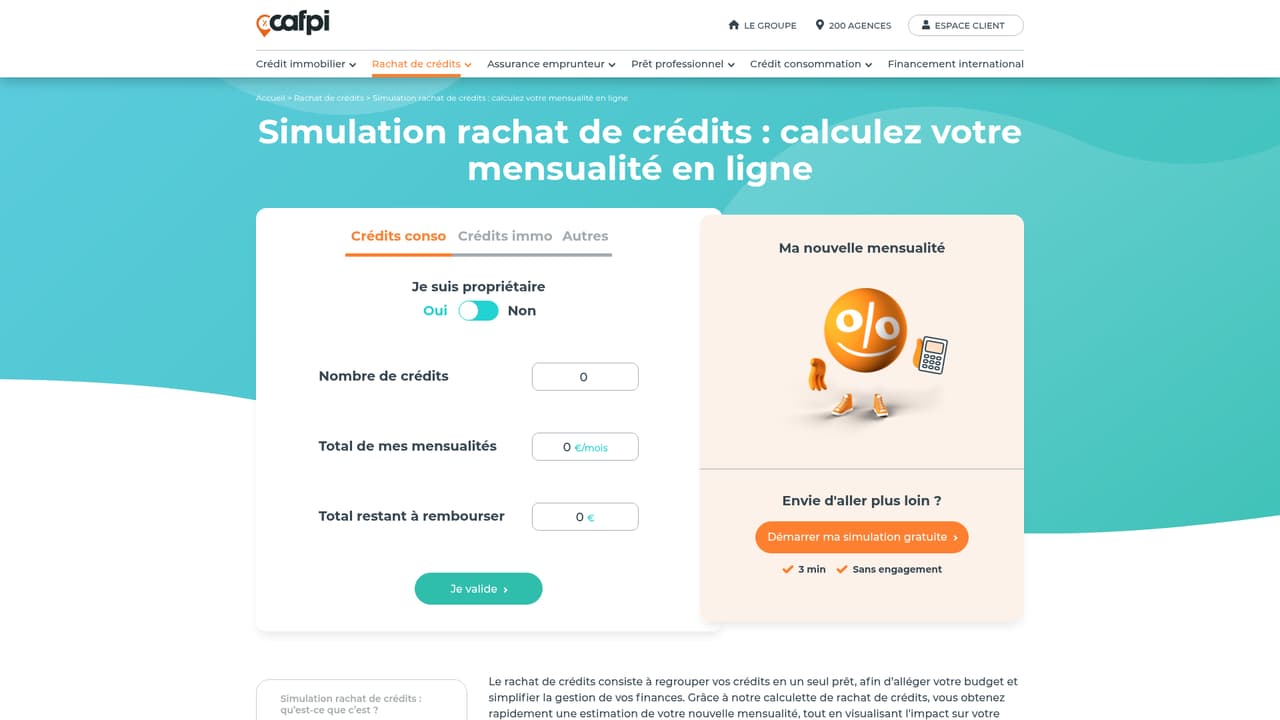
CAFPI mise sur son ancienneté : courtier actif depuis 1971, il affiche une base de 39 625 avis pour une note agrégée de 4,7/5, le volume le plus élevé de ce classement. La calculette en ligne permet d’ajuster la mensualité cible via un curseur et de visualiser aussitôt la durée de remboursement qui en découle.
L’outil ne se contente pas d’afficher un montant. Vous composez votre regroupement en combinant librement prêts à la consommation, crédits immobiliers, découverts bancaires, dettes fiscales, sociales et familiales. Là où la plupart des simulateurs de cette sélection couvrent quatre ou cinq types de crédits, CAFPI en intègre six, plus une trésorerie supplémentaire pour financer un projet en parallèle.
Après la simulation, un courtier CAFPI prend le relais pour négocier le taux, l’assurance de prêt et les garanties. Les frais annexes (dossier, remboursement anticipé, garantie, notaire) s’affichent dès l’étape de simulation, un niveau de détail que peu d’outils concurrents proposent aussi tôt dans le parcours.
CAFPI s’adresse à un emprunteur qui veut coupler simulation rapide et négociation humaine, surtout sur des dossiers mêlant consommation et immobilier. Pour un rachat strictement consommation avec déblocage rapide, Younited ou Cofidis iront plus vite.
BNP Paribas
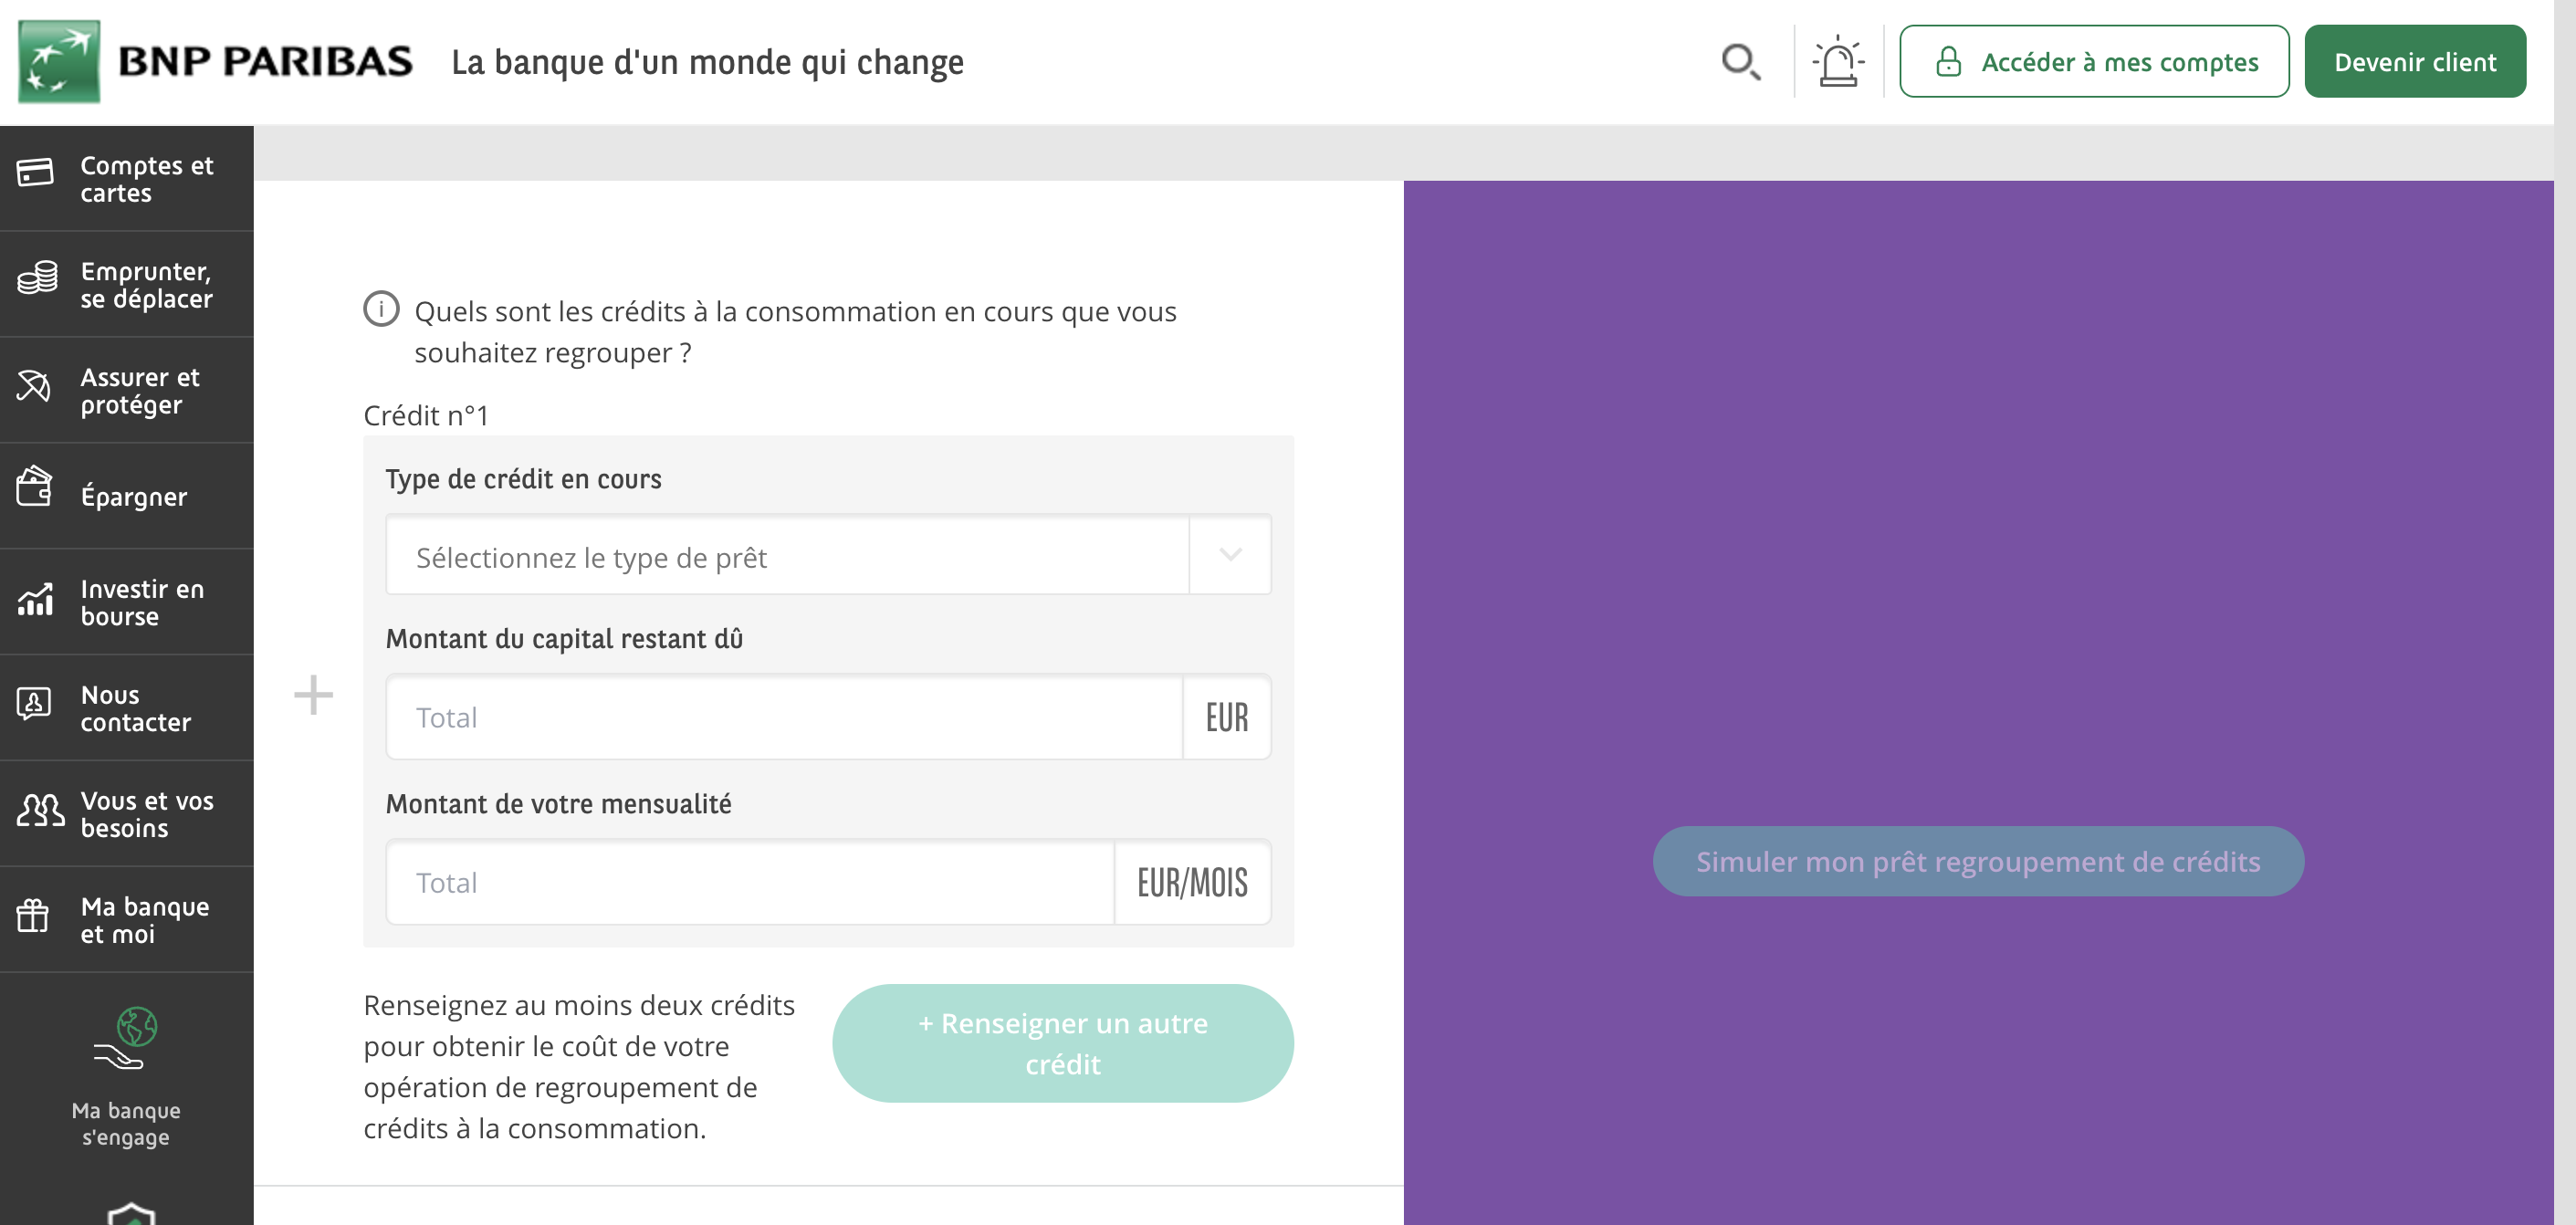
Le simulateur de regroupement de crédits BNP Paribas s’inscrit dans un écosystème bancaire complet : comptes courants, épargne, assurances, bourse. Aucun autre acteur de ce classement ne propose une intégration aussi large avec les services bancaires du quotidien.
Concrètement, le simulateur calcule vos futures mensualités et votre capacité d’emprunt, puis un conseiller dédié finalise l’opération. Vous le joignez par téléphone sur sa ligne directe, par chat, par mail ou via les réseaux sociaux. L’accès aux agences physiques complète le dispositif pour ceux qui préfèrent un rendez-vous en face-à-face.
Les crédits éligibles couvrent la consommation (auto, travaux, étudiant, mobilité électrique, rénovation énergétique) et l’immobilier. Le périmètre inclut aussi le crédit renouvelable. BNP Paribas ajoute des services comme l’assistance voyages intégrée aux cartes et des applications mobiles de gestion de comptes, qui dépassent le seul cadre du rachat.
Un client BNP Paribas qui souhaite regrouper ses crédits sans changer de banque y gagne en simplicité. Pour un non-client, l’intérêt fond : le simulateur ne cherche pas à comparer des offres de plusieurs organismes, contrairement à un courtier. Le choix se justifie surtout par la volonté de centraliser crédit et gestion bancaire dans un seul établissement.
Cofidis
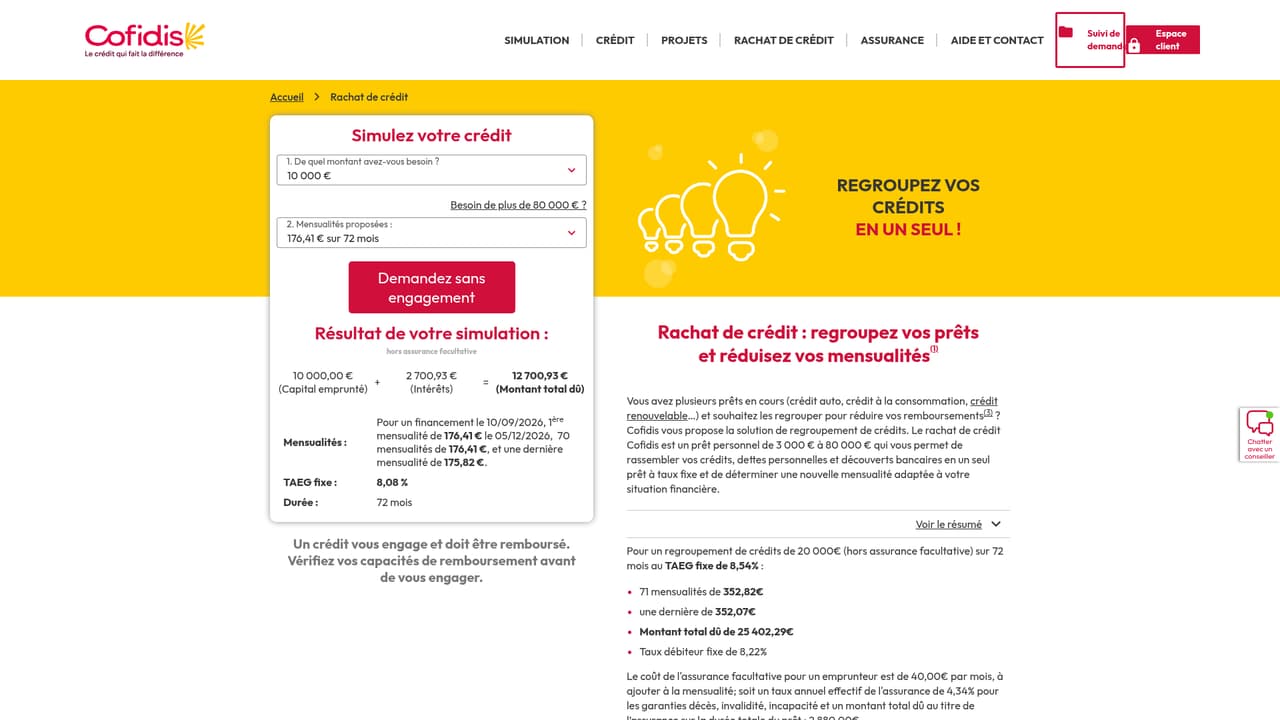
Cofidis est le seul acteur de cette sélection à cumuler zéro frais de dossier, zéro frais de courtage et un TAEG fixe sur toute la durée du remboursement. La mensualité reste stable du premier au dernier mois, ce qui simplifie la visibilité budgétaire.
- Vous lancez la simulation en ligne (gratuite, sans engagement).
- Un conseiller Cofidis étudie votre situation et donne un accord de principe.
- Il constitue le dossier et rembourse vos anciens organismes à votre place.
- Vous signez un seul contrat pour un montant de 3 000 à 80 000 €, remboursable sur 12 à 144 mois.
Le délai moyen de traitement atteint 14 jours, plus long que Younited mais dans la moyenne du marché. L’assurance emprunteur reste facultative, avec des garanties décès, invalidité, incapacité temporaire et perte d’emploi.
Cofidis, filiale du Crédit Mutuel Alliance Fédérale, collectionne les distinctions en relation client : première place au Trophée HCG Les Échos et meilleure relation client digitale Qualiweb pour la troisième année consécutive. Ces prix en font un interlocuteur fiable sur le service après-vente, un point qui compte quand le remboursement s’étale sur douze ans.
Un emprunteur qui veut un rachat de crédits conso sans surprise tarifaire trouve ici l’outil le plus lisible de la sélection. Le plafond de 80 000 € exclut en revanche les dossiers lourds mêlant immobilier et consommation. Pour ceux-là, CAFPI ou My Money Bank couvrent des montants bien supérieurs.
La Banque Postale
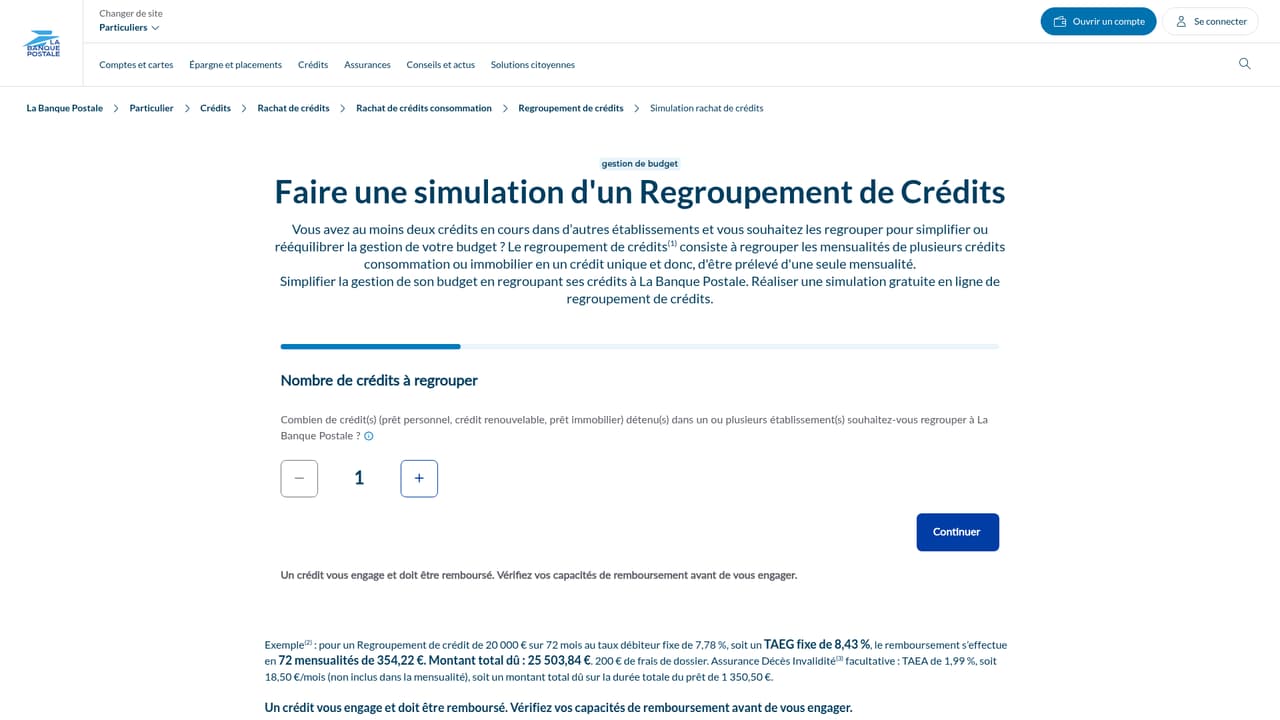
La Banque Postale propose un regroupement de crédits recentré sur l’essentiel : simulateur gratuit, une mensualité unique, assurance décès-invalidité facultative. Le parcours reste le plus simple de ce comparatif, sans calculette interactive ni curseur d’ajustement.
Les crédits éligibles incluent la consommation et l’immobilier, le crédit renouvelable et un prêt personnel 2en1 qui combine rachat et financement d’un nouveau projet. Le délai légal de rétractation de 14 jours calendaires s’applique, comme pour tout crédit à la consommation.
L’offre vise les particuliers déjà clients ou prêts à le devenir, sous réserve d’acceptation du dossier. Pas de courtier ici pour négocier auprès de plusieurs organismes : la Banque Postale propose ses propres conditions. Un emprunteur qui veut rester dans le réseau La Poste et simplifier sa gestion sans multiplier les interlocuteurs trouve ici ce qu’il cherche. Pour qui veut mettre en concurrence plusieurs offres, un courtier comme Bourse des crédits ou CAFPI sera plus adapté.
Oney
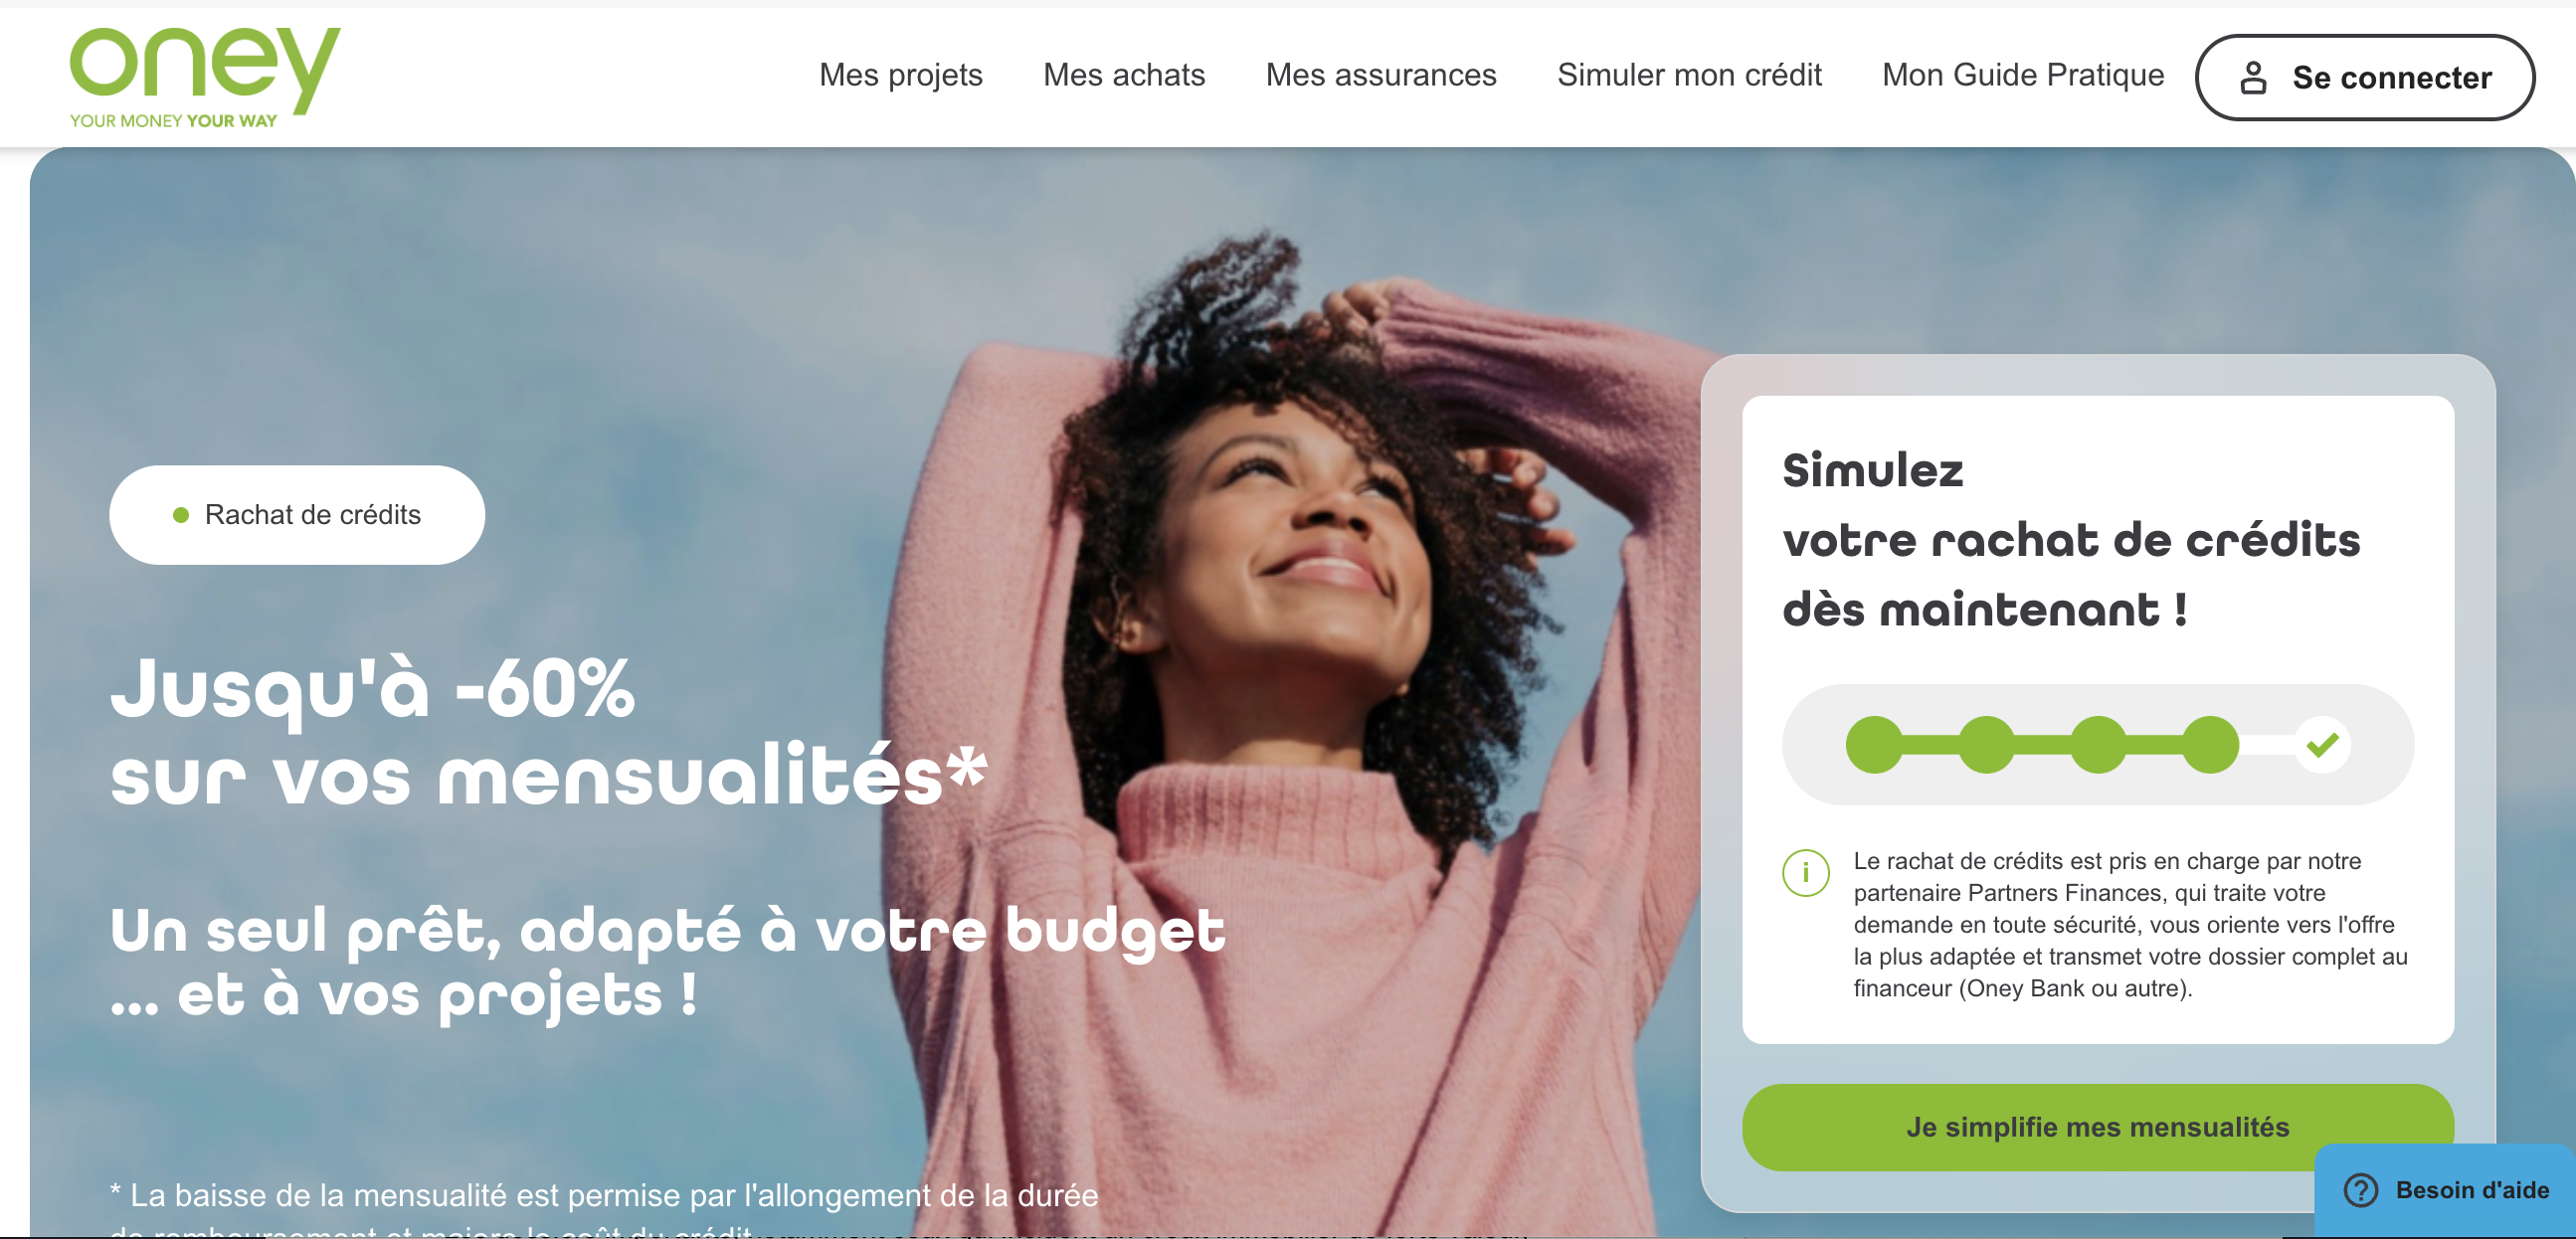
Oney s’appuie sur Partners Finances, partenaire spécialisé qui revendique plus de 25 ans d’expertise en rachat de crédits. Oney accepte les montants les plus élevés de cette sélection : jusqu’à 2 500 000 €, là où Cofidis plafonne à 80 000 €.
Un analyste de Partners Finances réalise une simulation personnalisée après étude de votre situation. Le parcours mêle donc un premier contact en ligne et un accompagnement humain. Les crédits éligibles couvrent l’auto, le mariage, les travaux, le prêt immobilier et d’autres dettes, avec possibilité d’intégrer une trésorerie supplémentaire.
La réduction de mensualité annoncée peut atteindre 60 % par allongement de la durée. Aucun frais de dossier n’est facturé, comme chez Cofidis. L’assurance emprunteur, proposée via Oney Life et Oney Insurance, reste facultative et couvre décès, perte d’autonomie et incapacité de travail. La note client de 4,3/5 repose sur 15 907 avis, un volume significatif même s’il reste inférieur à celui de CAFPI.
Les dossiers importants, notamment ceux qui incluent un crédit immobilier de forte valeur, trouvent chez Oney un partenaire calibré pour ce niveau de montant. Pour un petit rachat strictement consommation sous 80 000 €, Cofidis ou Younited offrent un parcours plus rapide.
CSF
CSF mise sur un simulateur structuré en quatre étapes : Mon projet, Ma situation, Mon récapitulatif, Mes coordonnées. Ce découpage guide l’emprunteur pas à pas, sans champ superflu, ce qui en fait sans doute l’outil le plus didactique de cette sélection pour un premier rachat.
Le simulateur couvre trois configurations : consommation seule, consommation combinée à l’immobilier, ou immobilier uniquement. Peu d’outils offrent cette souplesse de paramétrage dès la première étape. Les crédits pris en charge incluent le prêt personnel, l’auto, les travaux et le renouvelable.
L’analyse porte sur votre profil d’endettement global pour proposer la solution de regroupement la plus cohérente. CSF vise l’emprunteur qui veut y voir clair dans sa situation avant de contacter un conseiller, notamment sur un premier rachat où l’on hésite encore. Un point à garder en tête : l’outil ne propose ni négociation multi-organismes ni courtage. Vous obtenez les conditions de CSF, pas une mise en concurrence. Si votre priorité est justement de comparer plusieurs offres, tournez-vous vers un courtier comme Bourse des crédits ou CAFPI.
My Money Bank
My Money Bank est le spécialiste du rachat incluant le crédit immobilier dans ce classement : résidence principale, secondaire et investissement locatif. Son expertise revendiquée de plus de 25 ans sur ce créneau en fait un interlocuteur crédible pour les dossiers complexes où le prêt immobilier pèse lourd dans l’encours total.
Chaque dossier est suivi par un conseiller unique dédié, de la simulation à la mise en place du nouveau crédit. La demande se fait en ligne en cinq minutes environ. Les crédits éligibles couvrent aussi la consommation : auto, travaux, prêt personnel, crédit revolving. Une enveloppe supplémentaire peut financer un nouveau projet.
My Money Bank met en avant l’adaptabilité des mensualités aux changements de vie : baisse de revenus, départ en retraite, évolution familiale. La note client moyenne atteint 4,5 étoiles, selon les chiffres communiqués par l’établissement. Pour un emprunteur dont le crédit immobilier représente la part dominante du regroupement, My Money Bank apporte un savoir-faire que les acteurs focalisés sur la consommation (Cofidis, CSF) ne couvrent pas. Un dossier sans composante immobilière trouvera en revanche des parcours plus rapides chez Younited ou Cofidis.
FAQ
Le rachat de crédit coûte-t-il plus cher au total ?
Oui, dans la grande majorité des cas. Allonger la durée de remboursement réduit la mensualité mais gonfle le montant total des intérêts versés. Un rachat qui passe de 48 à 120 mois peut doubler le coût total du crédit. L’intérêt de l’opération est budgétaire (souffler chaque mois), pas financier au sens strict.
Peut-on regrouper un crédit immobilier avec des crédits à la consommation ?
Plusieurs acteurs de cette sélection le permettent : CAFPI, My Money Bank, Oney et CSF acceptent les dossiers mixtes consommation et immobilier. BNP Paribas et Younited couvrent aussi l’immobilier, mais dans des conditions qui varient selon le profil. Vérifiez systématiquement le périmètre de crédits éligibles avant de lancer la simulation.
Courtier ou organisme direct : quelle différence concrète ?
Un courtier (Bourse des crédits, CAFPI) négocie auprès de plusieurs organismes prêteurs et vous présente la meilleure offre obtenue. Un organisme direct (Cofidis, Younited, La Banque Postale) propose ses propres conditions, sans mise en concurrence. Le courtier apporte la comparaison d’offres, l’organisme direct la rapidité et la simplicité du parcours.
Faut-il être propriétaire pour faire un rachat de crédit ?
Solaire flottant sur carrières : la France transforme ses anciennes mines en centrales d’énergie renouvelable
Le prix de l’électricité pour 2027 s’envole avec le gaz, ce que votre facture risque vraiment de payer
Non. Les rachats de crédits à la consommation sont accessibles aux locataires comme aux propriétaires. La propriété devient un critère lorsque le regroupement inclut un prêt immobilier, car le bien sert alors de garantie. My Money Bank et CAFPI traitent spécifiquement ces dossiers avec garantie hypothécaire.