Montrer le sommaire Cacher le sommaire
De quoi parle-t-on exactement
Un isolant biosourcé est issu de la biomasse, végétale ou animale, par opposition aux isolants minéraux (laines de verre et de roche) et aux isolants synthétiques dérivés de la pétrochimie (polystyrène, polyuréthane).
La famille couvre des matériaux aux propriétés et aux maturités industrielles très différentes :
- La ouate de cellulose, issue du recyclage de papier, principalement posée en vrac par insufflation ou soufflage ;
- La fibre de bois, disponible en panneaux rigides ou semi-rigides, appréciée pour son déphasage thermique ;
- La laine de chanvre, souvent associée au lin ou au coton recyclé dans des panneaux mixtes ;
- La paille, utilisée en bottes dans une logique de remplissage d’ossature, avec un cadre technique désormais bien établi ;
- Le liège expansé, le plus résistant à l’humidité mais aussi le plus coûteux de la famille ;
- La laine de mouton et les plumes, d’origine animale, sur des marchés restés confidentiels.
Cette hétérogénéité explique une bonne part des malentendus. Comparer la paille et le liège sous l’étiquette commune de biosourcé revient à mettre sur le même plan des produits dont le prix varie d’un facteur cinq et les usages n’ont presque rien en commun.
BayWa r.e. France supprime un poste sur six et sacrifie ses équipes de développement de projets
Nucléaire français : pourquoi l’ASNR n’écarte pas une exploitation des réacteurs jusqu’à 80 ans ?
Les performances face aux isolants conventionnels
C’est le point sur lequel la filière a longtemps été attaquée, souvent à tort, parfois à raison.
Sur la conductivité thermique pure, mesurée par le lambda, les biosourcés se situent globalement dans la même fourchette que les laines minérales, soit autour de 0,038 à 0,045 W/m.K selon les produits. Ils restent en revanche nettement moins performants que les mousses synthétiques haut de gamme, dont les valeurs descendent sous 0,025. À résistance thermique égale, une isolation biosourcée demande donc davantage d’épaisseur qu’un polyuréthane, ce qui constitue une vraie contrainte en rénovation par l’intérieur où chaque centimètre compte.
Mais réduire la comparaison au lambda revient à ignorer trois atouts déterminants.
| Critère | Biosourcés | Laines minérales | Mousses synthétiques |
|---|---|---|---|
| Conductivité thermique | Comparable aux minéraux | Référence du marché | Supérieure |
| Déphasage thermique | Élevé, avantage net en confort d’été | Faible | Faible |
| Régulation hygrométrique | Forte capacité tampon | Limitée | Quasi nulle |
| Carbone incorporé | Faible, parfois négatif par stockage | Moyen à élevé | Élevé |
| Prix au mètre carré | Supérieur, avec de fortes disparités | Le plus compétitif | Intermédiaire à élevé |
Le déphasage mérite une attention particulière. Il mesure le temps que met la chaleur à traverser la paroi, et conditionne donc le confort d’été. Avec la multiplication des épisodes caniculaires, ce paramètre devient un critère de choix majeur sur les combles aménagés, où les écarts entre familles de matériaux se mesurent en heures et non en fractions de degré.
Le carbone, argument central de la filière
C’est ici que se joue l’essentiel du basculement en cours. La réglementation environnementale a introduit dans la construction neuve une comptabilité carbone sur l’ensemble du cycle de vie du bâtiment, matériaux compris. Un isolant qui stocke du carbone pendant sa phase de croissance végétale, puis le séquestre dans la paroi pour plusieurs décennies, change l’équation d’un projet.
Cette logique n’a pas encore été transposée avec la même rigueur à la rénovation, qui représente pourtant la masse critique du gisement d’économies d’énergie en France. C’est l’un des angles morts du dispositif actuel : un chantier de rénovation peut atteindre d’excellentes performances thermiques tout en affichant un bilan matériaux désastreux, sans que cela apparaisse nulle part.
Pour les professionnels du secteur, l’enjeu est clair. L’extension d’une forme de comptabilité carbone aux travaux de rénovation aidés constituerait un accélérateur considérable pour la filière biosourcée. Le sujet revient régulièrement dans les discussions sur l’évolution des dispositifs d’aide.
Les freins qui persistent
Il serait malhonnête de présenter la filière comme mûre sur tous les segments. Plusieurs obstacles restent réels.
- Le surcoût à l’achat, de l’ordre de 20 à 50 % selon les produits et les volumes, difficile à absorber sur les chantiers très contraints budgétairement ;
- La disponibilité inégale selon les régions, certaines filières restant structurées à l’échelle locale sans logistique nationale ;
- La formation des poseurs, la mise en œuvre de certains produits exigeant des gestes et un matériel spécifiques, notamment pour l’insufflation ;
- La gestion de la vapeur d’eau, qui impose une conception de paroi rigoureuse sous peine de pathologies ;
- La couverture assurantielle, plus confortable sur les produits sous avis technique que sur les solutions émergentes.
Ce dernier point freine particulièrement les entreprises générales, dont les assureurs réclament des produits bénéficiant d’un cadre normatif établi. La montée en nombre des avis techniques et des certifications a nettement amélioré la situation ces dernières années, mais la couverture reste hétérogène d’un matériau à l’autre.
Approvisionnement : la question de la distribution
Le franchissement du seuil de diffusion dépend largement d’un facteur peu commenté : la présence des produits dans les circuits de distribution professionnelle classiques.
Tant qu’un matériau ne se trouve que chez des distributeurs spécialisés ou en vente directe auprès du fabricant, son adoption reste limitée aux entreprises déjà convaincues. L’élargissement des gammes d’isolant biosourcé chez les négoces de matériaux généralistes constitue de ce point de vue un indicateur plus parlant que bien des déclarations d’intention : il signale que la demande professionnelle atteint un volume justifiant du stock permanent et une logistique dédiée.
C’est également ce qui rend possible la comparaison directe en agence entre une solution conventionnelle et une alternative biosourcée, condition pratique de la décision pour un artisan qui chiffre un chantier.
Les segments où les biosourcés s’imposent déjà
Plutôt que d’opposer frontalement les familles de matériaux, l’approche pragmatique consiste à identifier les configurations où les biosourcés présentent un avantage décisif.
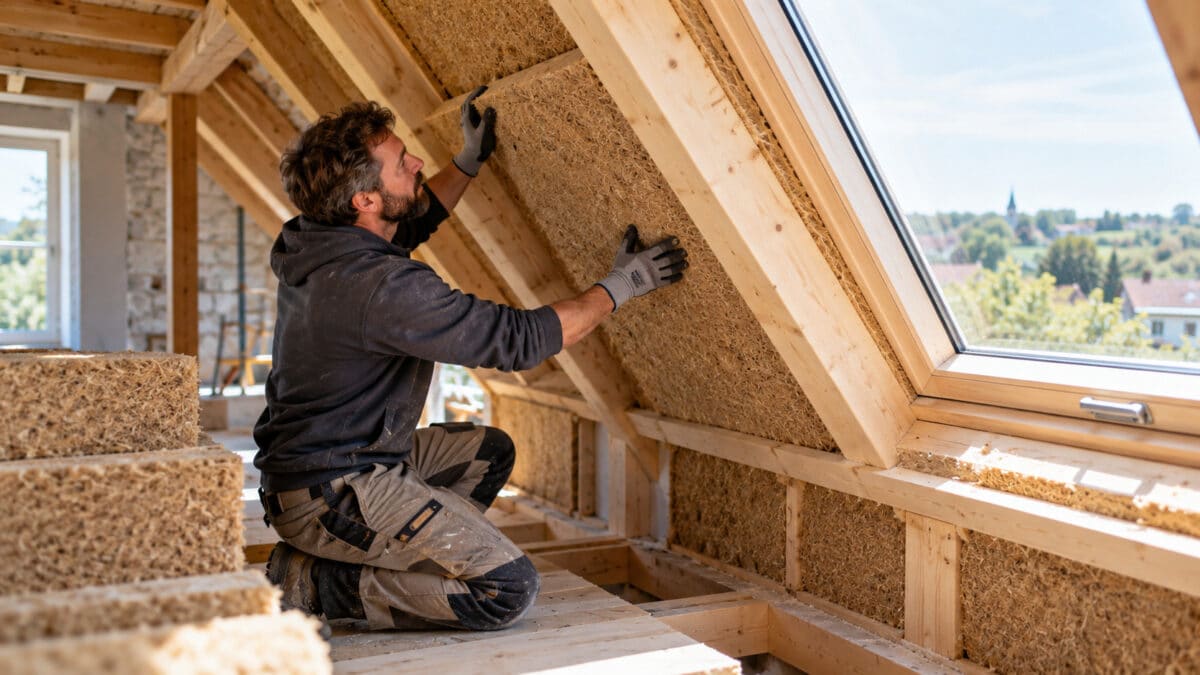
- Les combles aménagés, où le déphasage conditionne directement l’habitabilité estivale ;
- Le bâti ancien en matériaux perspirants, pierre, terre crue ou pan de bois, où la capacité hygroscopique évite les désordres ;
- La construction et l’extension à ossature bois, où le remplissage se prête naturellement aux panneaux et au vrac ;
- Les projets soumis à exigence carbone, en construction neuve comme dans la commande publique ;
- Les chantiers en site occupé, où l’absence de composés irritants améliore sensiblement les conditions de travail.
À l’inverse, la rénovation par l’intérieur très contrainte en épaisseur et les applications en milieu humide permanent restent des terrains où les alternatives conservent un avantage objectif. Le reconnaître sert davantage la crédibilité de la filière que de prétendre à l’universalité.
Ce qu’il faut surveiller
Trois signaux détermineront la trajectoire de la filière dans les prochaines années.
Le premier tient à l’évolution du cadre réglementaire et au traitement du carbone des matériaux dans la rénovation aidée. Le deuxième concerne la structuration industrielle des filières agricoles, chanvre et paille en particulier, dont les capacités de transformation restent le véritable goulot d’étranglement. Le troisième relève de la compétence des entreprises : la disponibilité de poseurs formés conditionne autant le déploiement que le prix des produits.
9,3 millions de foyers vont voir leurs heures creuses bouger dès décembre, et l’option peut cesser d’être rentable
Cette entreprise va toucher 180 000 € par an rien qu’en louant sa toiture au solaire
À ces trois signaux s’ajoute le positionnement des acteurs de la distribution, dont les choix de référencement pèsent directement sur ce que les artisans proposent à leurs clients. Les réseaux de négoce implantés régionalement, comme l’entreprise Samse dans le quart sud-est, disposent à cet égard d’un rôle de relais entre les filières de production et les entreprises de pose, en particulier là où les circuits courts d’approvisionnement en matériaux agricoles existent déjà.
Sur l’ensemble de ces plans, la dynamique est engagée mais inégale. La filière est sortie de la marginalité sans avoir encore atteint le standard. C’est précisément la phase où les choix de politique publique et les stratégies d’approvisionnement des distributeurs pèsent le plus lourd sur la suite.